

Le numéro de TVA intracommunautaire est un identifiant essentiel pour les entreprises qui réalisent des opérations avec des partenaires établis dans d’autres États membres de l’Union européenne. Sa validité constitue une condition d’application de certains régimes de TVA, notamment l’exonération des livraisons intracommunautaires. Vérifier un numéro de TVA intracommunautaire consiste à s’assurer que ce dernier est valide et qu’il est bien rattaché au partenaire commercial avec lequel la transaction est réalisée. Cette vérification s’effectue en général grâce au moteur de recherche de la Commission européenne, accessible à tous gratuitement.
Dans cet article, nous revenons sur le rôle du numéro de TVA intracommunautaire, les moyens qui existent pour vérifier sa validité et les conséquences en cas de numéro invalide.
Qu’est-ce qu’un numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire est un numéro individuel d’identification à la TVA. Il est national, unique et délivré gratuitement par l’administration fiscale de l’État membre concerné.
Le numéro de TVA intracommunautaire ne doit pas être confondu avec le SIREN, le SIRET ou le code APE :
-
- le SIREN identifie l’entreprise ;
- le SIRET identifie chacun des établissements de l’entreprise ;
- le code APE (ou NAF) renseigne sur la branche d’activité principale de l’entreprise ;
- le numéro de TVA intracommunautaire identifie l’entreprise au regard de la TVA, notamment dans le cadre de ses opérations intracommunautaires.
Le numéro de TVA intracommunautaire contribue à sécuriser les transactions intracommunautaires et à lutter contre la fraude à la TVA. Il permet l’application de certains régimes de TVA spécifiques.
Qui doit posséder un numéro de TVA intracommunautaire ?
Le cas général : le numéro de TVA des assujettis redevables
Pour les entreprises assujetties et redevables de la TVA, le numéro de TVA intracommunautaire est délivré automatiquement par l’administration fiscale.
Elles doivent faire figurer leur numéro de TVA sur leurs factures et leurs documents administratifs et fiscaux (déclarations de TVA, etc.).
À noter : les territoires français d’outre-mer ne font pas partie du territoire européen de la TVA. Les entreprises qui y sont établies ne disposent donc pas, en principe, d’un numéro de TVA intracommunautaire français. Des règles particulières peuvent toutefois s’appliquer selon le territoire et la nature des opérations. À l’inverse, Monaco est assimilé au territoire français pour l’application de la TVA.
Le cas des assujettis non redevables : un numéro de TVA pour certaines opérations intracommunautaires
Pour les entreprises assujetties à la TVA, mais non redevables, le numéro de TVA intracommunautaire n’est pas attribué automatiquement. Ainsi, une entreprise assujettie non redevable ne dispose pas, en général, d’un numéro de TVA intracommunautaire si elle ne réalise que des opérations en France.
Toutefois, l’obtention d’un numéro de TVA est obligatoire si elle réalise certaines opérations intracommunautaires :
- si elle fournit ou achète des prestations de services à un assujetti établi dans un autre État membre de l’Union européenne ;
- si elle réalise des acquisitions intracommunautaires de biens pour un montant supérieur à 10 000 € HT par année civile ;
- si elle réalise des ventes à distance intracommunautaires de biens à destination de personnes non assujetties dans un autre État membre pour un montant supérieur à 10 000 € HT par année civile.
L’entreprise qui a besoin d’obtenir un numéro de TVA doit en faire la demande en ligne, via la messagerie de son compte impots.gouv.
À noter : cette situation concerne notamment les micro-entreprises en franchise en base de TVA. Celles-ci ne facturent pas de TVA sur leurs ventes en France, mais peuvent avoir besoin d’un numéro de TVA intracommunautaire lorsqu’elles réalisent des opérations avec des entreprises établies dans d’autres États membres de l’UE.
Le régime dérogatoire PBRD pour les acquisitions intracommunautaires de biens
Les assujettis non redevables (par exemple, les micro-entrepreneurs bénéficiant de la franchise en base) peuvent, sous conditions, bénéficier du régime PBRD (Personnes bénéficiant du régime dérogatoire).
Ce régime dérogatoire concerne uniquement les acquisitions intracommunautaires de biens. Il s’applique également aux personnes morales non assujetties (certaines associations par exemple).
Le régime PBRD permet aux « petits acheteurs » de ne pas soumettre leurs acquisitions intracommunautaires de biens à la TVA française.
Le régime PBRD s’applique lorsque le montant des acquisitions intracommunautaires de l’acquéreur n’a pas dépassé 10 000 € HT au cours de l’année civile précédente et ne dépasse pas ce seuil au cours de l’année civile en cours. Le fournisseur facture alors, en principe, la TVA de son propre État membre et l’acquéreur n’a pas à autoliquider la TVA en France.
À noter : L’assujetti peut opter volontairement pour le régime général, même si le seuil de 10 000 € n’est pas dépassé.
Si le seuil de 10 000 € est dépassé, le régime général s’applique de plein droit. L’acquéreur doit alors demander un numéro de TVA intracommunautaire et autoliquider la TVA en France.
À noter : il ne faut pas confondre le régime PBRD avec le régime des ventes à distance qui concerne les ventes réalisées à destination de personnes non assujetties établies dans d’autres États membres.
Quel est le format du numéro de TVA intracommunautaire ?
La composition du numéro de TVA intracommunautaire en France
La structure du numéro de TVA intracommunautaire est différente pour chaque État membre. En France, il est constitué de 13 caractères : le code pays « FR » + une clé informatique en deux chiffres + le numéro SIREN de l’entreprise.
Exemple de numéro de TVA intracommunautaire français : FR31734820078, qui se décompose en : code pays : FR + clé informatique : 31 + numéro SIREN : 734 820 078.
La structure des numéros de TVA intracommunautaire des autres États membres est présentée dans le tableau ci-après :
| Structure du numéro d’identification à la TVA dans chaque État membre | |
| Allemagne | DE + 9 caractères numériques |
| Autriche | ATU + 8 caractères numériques |
| Belgique | BE 0 + 9 ou 10 caractères numériques |
| Bulgarie | BG + 9 caractères numériques |
| Chypre | CY + 8 caractères numériques + 1 caractère alphabétique |
| Croatie | HR + 11 caractères numériques |
| Danemark | DK + 8 caractères numériques |
| Espagne | ES + 9 caractères numériques et alphabétiques |
| Estonie | EE + 9 caractères numériques |
| Finlande | FI + 8 caractères numériques |
| France | FR + 2 chiffres (clé informatique) + N° SIREN (9 chiffres) |
| Grèce | EL + 9 caractères numériques |
| Hongrie | HU + 8 caractères numériques |
| Irlande | IE + 8 caractères numériques et alphabétiques |
| Irlande du Nord | XI + 9 ou 12 caractères numériques |
| Italie | IT + 11 caractères numériques |
| Lettonie | LV + 11 caractères numériques |
| Lituanie | LT + 9 ou 12 caractères numériques |
| Luxembourg | LU + 8 caractères numériques |
| Malte | MT + 8 caractères numériques |
| Pays-Bas | NL + 12 caractères numériques et alphabétiques |
| Pologne | PL + 10 caractères numériques |
| Portugal | PT + 9 caractères numériques |
| République slovaque | SK + 10 caractères numériques |
| République tchèque | CZ + 8 ou 9 ou 10 caractères numériques |
| Roumanie | RO + 2 à 10 caractères numériques |
| Slovénie | SI + 8 caractères numériques |
| Suède | SE + 12 caractères numériques |
(Source : BOI-TVA-DECLA-20-10-20 – TVA – Régimes d’imposition et obligations déclaratives et comptables)
Le calcul du numéro de TVA français
La clé informatique du numéro de TVA est déterminée à partir du SIREN en réalisant le calcul suivant :
Clé TVA = [12 + 3 × (SIREN modulo 97)] modulo 97
À noter : le modulo correspond au reste de la division euclidienne d’un nombre entier par un autre.
Pour déterminer un numéro de TVA à partir d’un SIREN, il existe des simulateurs en ligne qui permettent de réaliser automatiquement le calcul exprimé ci-dessus.
Le numéro obtenu n’est toutefois qu’indicatif : le calcul de la clé ne permet pas de vérifier que le numéro est effectivement attribué ou valide. Sa validité doit donc ensuite être vérifiée auprès d’une source officielle.
Pourquoi vérifier un numéro de TVA intracommunautaire ?
Lorsqu’une entreprise réalise une opération avec un client ou un fournisseur établi dans un autre État membre de l’UE, il est important de vérifier le numéro de TVA intracommunautaire qui lui a été communiqué. Cette vérification permet notamment de s’assurer que le partenaire commercial est bien identifié à la TVA dans son État membre et de déterminer le régime de TVA applicable à l’opération.
La validité du numéro de TVA intracommunautaire peut notamment être déterminante pour appliquer certains régimes de TVA, comme l’exonération d’une livraison intracommunautaire de biens.
Elle permet également à l’entreprise de sécuriser et documenter le traitement fiscal retenu. En cas de contrôle fiscal, les éléments attestant de la validité du numéro du partenaire contribuent à justifier le régime de TVA qui a été appliqué.
La vérification des numéros de TVA intracommunautaire participe par ailleurs au contrôle des échanges au sein de l’Union européenne et à la lutte contre la fraude à la TVA.
Vérifier un numéro de TVA ne consiste pas simplement à contrôler son format. Il faut également s’assurer qu’il est valide et qu’il se rapporte à une entité toujours en activité.
Comment vérifier un numéro de TVA intracommunautaire ?
Plusieurs sources permettent de rechercher et de vérifier la validité d’un numéro de TVA intracommunautaire. Il est recommandé de conserver une preuve des vérifications effectuées, afin d’être en capacité de les présenter en cas de contrôle fiscal.
1. En consultant le système VIES (VAT Information Exchange System)
Le système d’échange d’informations sur la TVA (VIES) est un moteur de recherche gratuit et accessible en ligne, mis en place par la Commission européenne.
Il permet aux entreprises de vérifier le numéro de TVA intracommunautaire d’un partenaire commercial établi dans un autre État membre de l’Union européenne. Lorsqu’une recherche est effectuée avec le système VIES, ce dernier interroge les bases de données nationales de TVA des États membres afin de vérifier la validité du numéro communiqué.
Pour effectuer une vérification, il suffit de sélectionner le pays concerné et de saisir le numéro de TVA du partenaire commercial. Si le numéro est reconnu comme étant valide, l’outil VIES affiche alors les informations sur l’entreprise associée à ce numéro.
Si le système renvoie le statut « non valide », cela signifie que le numéro de TVA recherché n’est pas enregistré dans la base de données nationale correspondante. Les raisons possibles sont les suivantes :
- le numéro de TVA n’existe pas ;
- le numéro de TVA n’a pas été activé pour les opérations intra-UE ;
- l’entreprise a cessé son activité ;
- l’entreprise est une entité en franchise de TVA ;
- l’enregistrement n’est pas encore achevé (certains pays de l’UE exigent un enregistrement distinct pour les opérations intra-UE).
Une réponse « non valide » ne signifie donc pas nécessairement que l’entreprise n’existe pas. En cas de doute, il faut vérifier les informations communiquées par le partenaire, et éventuellement contacter l’administration fiscale compétente.
2. En consultant les sites recensant les informations sur les entreprises
Certains sites institutionnels ou privés recensent des informations sur les entreprises et peuvent notamment mentionner leur numéro de TVA intracommunautaire. C’est par exemple le cas de Pappers ou de Société.com.
Ces sources peuvent être utiles pour retrouver un numéro lorsque l’entreprise ne l’a pas communiqué. Il est cependant important de noter que ces sites ne constituent pas une source officielle. Les informations qui y figurent doivent donc être vérifiées auprès d’une source officielle, notamment via VIES.
3. En contactant le service des impôts des entreprises (SIE)
En cas de difficulté avec VIES, il est également possible de contacter le service des impôts compétent.
Pour obtenir des informations sur un partenaire établi dans un autre État membre, il peut être nécessaire de contacter l’administration fiscale de cet État. Toutefois, en raison des réglementations strictes sur la protection des données, les autorités nationales ne divulguent généralement pas le nom et l’adresse associés à un numéro de TVA. Elles se contentent de confirmer ou d’infirmer l’existence de l’entité.
Pourquoi le numéro de TVA intracommunautaire est-il important pour les opérations intraeuropéennes ?
Les règles d’application de la TVA au sein de l’Union européenne sont fonction de la qualité des différentes parties (assujetties à TVA ou non) et de leur pays d’établissement fiscal.
Le numéro de TVA intracommunautaire est un élément essentiel permettant d’identifier et de vérifier le statut TVA des entités concernées. Pour l’Union européenne et ses États membres, c’est également un moyen de lutte contre les schémas de type carrousel de TVA.
Le numéro de TVA intracommunautaire, un élément essentiel pour déterminer le régime de TVA applicable
Lorsque le client qui se porte acquéreur d’un produit ou d’un service dispose d’un numéro de TVA valide, cet acquéreur est présumé assujetti à la TVA. Cette qualité est déterminante pour définir le régime de TVA applicable aux transactions intracommunautaires.
À titre d’illustration, dans le cas d’une prestation de service réalisée depuis la France pour un preneur assujetti à la TVA et établi en Italie, la TVA est due en Italie et doit être autoliquidée par le client. À l’inverse, si le preneur n’est pas assujetti à TVA, la TVA doit être collectée en France.
Le numéro de TVA joue également un rôle essentiel dans la qualification des opérations de livraison de biens. Ainsi, une vente de biens à destination d’un assujetti ayant communiqué son numéro de TVA peut relever du régime des livraisons intracommunautaires (voir ci-après).
À l’inverse, les ventes de biens à destination de personnes non assujetties à la TVA peuvent relever du régime des ventes à distance intracommunautaires.
Dans cette deuxième situation, la TVA est due dans l’État membre de destination lorsque le montant hors taxe de toutes les ventes à distance intracommunautaires réalisées par le vendeur au cours de l’année civile dépasse 10 000 € HT.
Le numéro de TVA intracommunautaire, condition de l’exonération des livraisons intracommunautaires
Dans le cas d’une livraison de biens entre deux entreprises situées dans deux États membres de l’Union européenne, le régime de la livraison intracommunautaire peut s’appliquer si les conditions sont remplies.
Dans ce cas, la livraison est exonérée de TVA dans l’État membre de départ. L’acquéreur est alors redevable de la TVA au titre de l’acquisition intracommunautaire dans l’État membre d’arrivée, selon le mécanisme d’autoliquidation.
L’exonération de la livraison intracommunautaire est notamment conditionnée par la communication par l’acquéreur d’un numéro de TVA valide. Cette condition est prévue par l’article 262 ter du CGI.
Cette condition a notamment été renforcée dans le cadre des « quick fixes » issus de la directive 2018/1910. Pour chaque flux vers un client UE, le fournisseur doit disposer d’un numéro de TVA dont la validité a été vérifiée et doit systématiquement souscrire un état récapitulatif de TVA sous peine de perdre le bénéfice de l’exonération de TVA.
À noter : en France, l’état récapitulatif de TVA a remplacé, depuis 2022, l’ancien volet fiscal de la déclaration d’échanges de biens (DEB). Il ne doit pas être confondu avec l’EMEBI, qui correspond au volet statistique et n’est obligatoire que sous certaines conditions.
En l’absence de numéro de TVA valide communiqué par le partenaire, la société cédante ne peut pas appliquer l’exonération prévue à l’article 262 ter du CGI et doit soumettre la livraison à la TVA française.
Si le fournisseur applique l’exonération alors que les conditions ne sont pas réunies, l’administration fiscale française peut remettre en cause l’exonération et procéder à un redressement de TVA, auquel peuvent s’ajouter des intérêts de retard et, le cas échéant, des pénalités.
Le numéro de TVA intracommunautaire dans les ventes en chaîne
Les ventes en chaîne correspondent à des livraisons successives des mêmes biens entre différents acteurs établis dans au moins deux États membres de l’Union européenne. Les biens font l’objet d’une seule expédition ou d’un seul transport intracommunautaire, directement du premier fournisseur au dernier client de la chaîne.
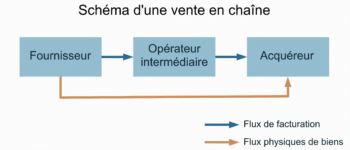
À noter : l’opérateur intermédiaire est l’assujetti autre que le premier vendeur qui transporte ou expédie les biens, soit lui-même, soit par l’intermédiaire d’un tiers agissant pour son compte.
Dans une telle situation, une seule des deux livraisons peut être qualifiée de livraison intracommunautaire et bénéficier de l’exonération de TVA. Depuis le 1er janvier 2020, la directive « quick fixes » a instauré une règle spécifique pour déterminer cette livraison.
La règle dépend notamment du numéro d’identification à la TVA communiqué par l’opérateur intermédiaire à son fournisseur :
- Si l’opérateur intermédiaire communique un numéro d’identification à la TVA attribué par l’État membre de départ des biens : dans cette situation, le transport est imputé à la livraison réalisée par l’opérateur intermédiaire. C’est donc la seconde livraison qui peut bénéficier de l’exonération ;
- Si l’opérateur intermédiaire communique un numéro d’identification à la TVA attribué par un État membre autre que celui de départ des biens : dans cette situation, le transport est imputé à la livraison réalisée par le premier vendeur au profit de l’opérateur intermédiaire. C’est donc cette livraison qui peut bénéficier de l’exonération applicable aux livraisons intracommunautaires.
L’application de ces règles dépend donc du numéro de TVA communiqué par l’opérateur intermédiaire à son fournisseur.
Le numéro de TVA intracommunautaire dans les opérations triangulaires
Les opérations triangulaires européennes correspondent à des opérations entre trois assujettis identifiés à la TVA dans trois États membres de l’UE différents. Elles supposent que :
- les biens soient vendus par le premier assujetti au second assujetti, qui revend les biens au troisième assujetti ;
- les biens soient expédiés ou transportés directement du premier fournisseur au destinataire final.
En l’absence de régime simplifié, l’opérateur intermédiaire devrait en principe s’identifier à la TVA dans le pays d’arrivée afin de procéder à l’autoliquidation sur son acquisition intracommunautaire.
L’article 141 de la directive 2006/112/CE du Conseil du 28 novembre 2006 prévoit toutefois une mesure de simplification pour ces opérations. Si les conditions prévues par ce dispositif sont respectées, la TVA due dans l’État membre d’arrivée est directement autoliquidée par le destinataire final. L’opérateur intermédiaire n’a ainsi pas à s’y identifier à la TVA.
L’application de ce régime de simplification nécessite que l’opérateur intermédiaire délivre au destinataire final une facture hors taxe comportant :
- le numéro d’identification de l’opérateur intermédiaire à la TVA dans l’État membre dans lequel il est établi ;
- le numéro d’identification à la TVA du destinataire de la livraison.
Le numéro de TVA intracommunautaire au cœur des obligations déclaratives
Le numéro de TVA intracommunautaire intervient également dans les obligations déclaratives relatives aux opérations intracommunautaires.
Les entreprises qui ont réalisé des livraisons intracommunautaires de biens doivent déposer un état récapitulatif de TVA comportant notamment le numéro d’identification à la TVA de l’acquéreur et la valeur fiscale de chaque livraison.
Par ailleurs, les assujettis qui fournissent des prestations de services à des entreprises établies dans d’autres pays de l’Union européenne doivent déclarer les opérations réalisées dans une déclaration européenne de services.
Les entreprises sélectionnées dans le cadre de l’enquête statistique sur les échanges de biens dans l’UE (EMEBI) doivent également répondre à cette enquête.
Dans ces différentes formalités, le numéro de TVA intracommunautaire permet notamment d’identifier les partenaires concernés par les opérations déclarées.
Le numéro de TVA intracommunautaire, un outil de contrôle dans le cadre de la solidarité des plateformes
Le numéro de TVA intracommunautaire peut également intervenir dans certains dispositifs de contrôle spécifiques, par exemple dans le cadre du mécanisme de solidarité de paiement applicable aux opérateurs de plateformes en ligne.
Depuis le 1er janvier 2020, les plateformes en ligne (marketplaces) peuvent, sous certaines conditions, être tenues solidairement responsables du paiement de la TVA due par les utilisateurs exerçant leur activité par leur intermédiaire.
Le numéro de TVA intracommunautaire permet notamment à la plateforme de vérifier l’identification à la TVA d’un vendeur établi dans l’Union européenne. Il fait partie des éléments grâce auxquels la plateforme s’assure que son utilisateur respecte ses obligations fiscales.
Lorsqu’un utilisateur est signalé par l’administration fiscale, la plateforme doit prendre les mesures nécessaires afin qu’il régularise sa situation. Si la plateforme ne met pas en œuvre les mesures requises, la TVA due par l’utilisateur peut, sous certaines conditions, devenir solidairement due par la plateforme.
Dans ce contexte, la communication du numéro de TVA du vendeur et la conservation des éléments permettant de justifier les démarches effectuées peuvent notamment contribuer à démontrer que la plateforme a respecté ses obligations.
Que faire en cas d’invalidité du numéro de TVA d’un partenaire européen ?
En cas d‘invalidité du numéro de TVA du partenaire commercial, il est conseillé de prendre contact avec ce dernier. En effet, une réponse « non valide » dans VIES peut notamment résulter d’une erreur dans le numéro communiqué ou du fait que le numéro n’est pas encore activé pour les opérations intracommunautaires.
En cas de difficultés liées à son numéro intracommunautaire, le partenaire peut solliciter une attestation d’assujettissement auprès de son administration fiscale afin de justifier de son identification à la TVA.
En attendant un retour du partenaire, il est conseillé de ne pas appliquer l’exonération de TVA et de suspendre la facturation en HT.
En l’absence de numéro de TVA valide ou d’une attestation d’assujettissement, l’entreprise ne peut pas appliquer l’exonération prévue en cas de livraisons intracommunautaires et doit facturer ses transactions en appliquant le régime de la TVA en vigueur en France.
Si une facture HT a été émise, mais que le numéro de TVA du partenaire commercial s’avère invalide, il convient de régulariser la situation. Cette régularisation peut notamment nécessiter l’émission d’un avoir et d’une nouvelle facture faisant apparaître la TVA due.
L’entreprise doit également conserver les éléments permettant de justifier le traitement fiscal retenu afin d’être en capacité de les fournir en cas de contrôle.
La vérification du numéro de TVA intracommunautaire constitue donc une étape essentielle pour sécuriser les opérations réalisées avec des partenaires européens. Une réponse « non valide » dans VIES est le signe que des vérifications complémentaires doivent être réalisées, et non une preuve automatique que le partenaire n’est pas assujetti à la TVA ou qu’il cherche à frauder.
Vous avez un doute sur le traitement fiscal d’une opération intracommunautaire ou sur la validité du numéro de TVA de votre partenaire ? Le cabinet d’expertise comptable Houdart Audit & Conseil vous accompagne dans vos démarches et sécurise vos échanges commerciaux au sein de l’Union européenne.
FAQ sur la vérification d’un numéro de TVA intracommunautaire
Comment obtenir un numéro de TVA intracommunautaire ?
En France, l’administration fiscale attribue automatiquement un numéro de TVA intracommunautaire aux entreprises redevables de la TVA. Les entreprises qui sont assujetties mais non redevables de la TVA peuvent en faire la demande via la messagerie sécurisée de leur espace professionnel sur le site impots.gouv.fr.
Où trouver le numéro de TVA d’une entreprise ?
Le numéro de TVA intracommunautaire figure généralement sur les factures et documents commerciaux de l’entreprise. Pour vérifier le numéro communiqué par un partenaire européen, il est recommandé d’utiliser VIES (VAT Information Exchange System). Il s’agit d’un service gratuit de la Commission européenne qui permet de contrôler la validité d’un numéro de TVA dans les États membres de l’Union européenne.
Que faire si le numéro de TVA intracommunautaire d’un partenaire commercial est invalide ?
Si le numéro n’est pas valide dans le service VIES, il est recommandé de contacter le partenaire commercial afin de vérifier son numéro et sa situation fiscale. L’entreprise doit ensuite adapter le traitement fiscal applicable à l’opération concernée en fonction de la situation du partenaire. Par exemple, en cas d’absence d’un numéro valide, une livraison intracommunautaire de biens ne peut pas, en principe, bénéficier du régime d’exonération.[/vc_column_text][/vc_column][/vc_row]
