


Les management fees désignent les prestations de services facturées entre des sociétés d’un même groupe, en général par une holding à ses filiales. Ils permettent notamment de centraliser certaines fonctions support et de mutualiser des compétences au sein du groupe. Le recours aux management fees soulève toutefois plusieurs enjeux juridiques, fiscaux et sociaux. Pour limiter les risques de remise en cause, les prestations doivent être réelles, utiles à la société bénéficiaire et rémunérées de manière justifiée et proportionnée. Le risque de double emploi avec les fonctions exercées par un dirigeant au titre de son mandat social constitue également un point de vigilance important.
Cet article présente le fonctionnement des management fees, les situations dans lesquelles ils peuvent être pertinents ainsi que les principaux risques liés à leur mise en place. Il revient également sur les précautions à prendre pour sécuriser une convention de management fees.
Qu’est-ce que les management fees ?
La convention de management fees : définition et fonctionnement
Le terme « management fees » peut être traduit par « frais de gestion ». Les management fees désignent les sommes facturées entre des sociétés d’un même groupe en contrepartie de prestations de services. Les prestations sont généralement fournies par la holding à ses filiales.
Les management fees sont encadrés par une convention de prestations de services qui formalise la relation entre les sociétés.
Les management fees constituent un enjeu fiscal et juridique sensible qui fait l’objet d’une attention particulière de l’administration fiscale.
Les services facturés au titre des management fees
Les management fees peuvent couvrir un large éventail de prestations, parmi lesquelles :
- les fonctions support : comptabilité, secrétariat, ressources humaines, prestations juridiques ou informatiques, etc. ;
- l’assistance technique ou opérationnelle : mise à disposition de salariés disposant de compétences ou d’une expertise particulière, assistance dans la mise en œuvre de certains projets, etc. ;
- l’assistance commerciale et financière : accompagnement commercial, pilotage financier, contrôle de gestion ou préparation de certaines décisions d’investissement ;
- l’assistance stratégique : définition de la stratégie commerciale ou financière, études et analyses destinées à accompagner les décisions de la société bénéficiaire.
Par exemple, la société holding peut centraliser un service comptable qu’elle met à disposition de ses filiales, afin d’éviter que chaque société ait son propre comptable en interne. Les prestations fournies aux filiales par le service comptable constituent alors une prestation de services qui leur est refacturée dans le cadre de la convention de management fees.
Les management fees : les grands principes à respecter
La mise en place de management fees dans un groupe doit respecter plusieurs grands principes afin de limiter les risques de remise en cause :
- Les management fees doivent répondre à un besoin réel des sociétés bénéficiaires (généralement les filiales).
- Les prestations facturées doivent avoir une utilité propre et ne pas simplement faire double emploi avec des fonctions déjà exercées au sein des filiales.
- La nature et l’étendue des prestations doivent être précisément définies dans la convention.
- Les prestations doivent être effectivement réalisées et leur réalité doit pouvoir être démontrée.
- La rémunération versée doit être justifiée et cohérente avec les prestations réalisées.
Management fees et mandat de direction : quelles différences ?
Les management fees ne doivent pas être confondus avec l’exercice du mandat social.
Dans le cadre d’un mandat de direction, la holding exerce des fonctions de direction, de gestion et de représentation de la société filiale. La rémunération qu’elle reçoit correspond alors à l’exercice de son mandat et non à la réalisation de prestations de services.
Les deux mécanismes peuvent toutefois coexister au sein d’un même groupe : une société peut (lorsque la forme sociale le permet) exercer un mandat social dans une filiale tout en lui fournissant des prestations dans le cadre d’une convention de management fees.
Dans ce cas, les prestations de services doivent être clairement distinctes des missions relevant du mandat de direction. À défaut, la convention peut être exposée à un risque de remise en cause sur le plan civil, fiscal ou social (cf. suite de l’article).
Pourquoi recourir aux management fees ?
Le recours aux management fees peut répondre à plusieurs objectifs au sein d’un groupe.
Centraliser les fonctions et mutualiser les coûts
Une convention de management fees peut être pertinente lorsque la société mère dispose de moyens matériels, humains ou techniques grâce auxquels elle peut fournir des services à d’autres sociétés du groupe.
La mise en place de management fees permet ainsi de centraliser certaines fonctions, notamment les fonctions support, au niveau de la holding. De cette manière, le groupe évite de recruter les mêmes compétences dans chaque société et bénéficie d’économies d’échelle.
Harmoniser les pratiques au sein du groupe
La centralisation des fonctions support contribue à l’uniformisation des pratiques entre les sociétés du groupe et à la mise en œuvre de procédures communes.
Cette organisation peut notamment faciliter la capacité des sociétés à réagir de manière unifiée face aux évolutions du marché et aux défis rencontrés.
Déduire les dépenses du résultat fiscal
Les management fees constituent, pour la société bénéficiaire des prestations, une charge déductible du résultat imposable (à condition de satisfaire les conditions de déductibilité).
Les management fees peuvent donc permettre de diminuer le résultat fiscal des filiales bénéficiaires.
Générer des produits pour la holding
Pour la société prestataire (généralement la holding), les management fees constituent une source de chiffre d’affaires et de trésorerie. Ils peuvent contribuer au financement de ses charges de fonctionnement, mais également au remboursement de son emprunt le cas échéant.
La facturation de prestations de services dans le cadre d’une convention de management fees est notamment pertinente dans le cas d’un LBO.
Dans ce type de montage, une société holding achète une autre société en finançant en grande partie l’acquisition par endettement. Le remboursement de la dette et le paiement des intérêts sont assurés par les flux qui remontent de la filiale à la holding, notamment dans le cadre des versements de dividendes.
Les management fees constituent alors un flux de trésorerie complémentaire qui contribue au remboursement de la dette.
Attention, ces flux ne peuvent toutefois pas être justifiés par le seul besoin de rembourser la dette d’acquisition : ils doivent rémunérer des prestations réelles et utiles à la société bénéficiaire.
Quelle comptabilisation et quel impact fiscal pour les management fees ?
Les management fees ont des conséquences comptables et fiscales pour les deux sociétés concernées.
Chez la holding : des management fees comptabilisés en produits et soumis à TVA
Pour la société holding qui fournit les prestations, les management fees facturés à ses filiales constituent des produits. Par ailleurs, les management fees sont, en principe, soumis à la TVA, sous réserve des règles applicables à l’opération concernée.
Ainsi, lorsqu’elle facture une prestation de services, la société prestataire comptabilise notamment :
-
- le montant TTC facturé au débit du compte 411 « Clients » ;
- le montant de la TVA au crédit du compte 44571 « TVA collectée » ;
- le montant HT au crédit du compte 706 « Prestations de services » si la fourniture de prestations est l’activité principale de la holding, ou, à défaut, en 708 « Produits des activités annexes ».
Sur le plan fiscal, les factures de management fees font partie des produits imposables, pris en compte pour la détermination du résultat fiscal de la société prestataire.
Par ailleurs, la facturation de management fees peut également avoir des conséquences sur la qualification et le fonctionnement de la holding. Une holding qui exerce une activité de prestations peut, sous condition, être considérée comme une holding dite mixte ou animatrice.
Contrairement aux holdings pures qui n’ont qu’une activité financière, les holdings animatrices peuvent bénéficier de certains régimes de faveur en matière de fiscalité patrimoniale, par exemple dans le cadre du pacte Dutreil.
Chez la filiale : des management fees en charges déductibles sous conditions
La société bénéficiaire des prestations comptabilise les factures de management fees en charges :
- pour le montant hors taxe (HT) au débit d’un compte de services extérieurs 62 (le compte 628 « Divers » par exemple) ;
- au débit du compte 44566 « TVA sur autres biens et services » pour le montant de la TVA, lorsque celle-ci est déductible ;
- au crédit du compte 401 « Fournisseurs » pour le montant TTC.
Sur le plan fiscal, les management fees peuvent constituer des charges déductibles du résultat de la filiale, si les conditions générales de déductibilité sont respectées.
Pour que les charges soient déductibles, le groupe doit être en mesure de démontrer :
- que les prestations sont fournies dans l’intérêt de l’entreprise bénéficiaire et répondent à un besoin réel ;
- que les prestations ont été effectivement réalisées ;
- que les prestations sont rémunérées de manière justifiée et cohérente avec les prestations réalisées.
À défaut, l’administration fiscale peut remettre en cause la déduction des charges.
Management fees et dividendes : deux mécanismes différents
Les management fees et les dividendes sont deux mécanismes qui permettent de faire remonter des flux financiers d’une filiale vers sa société mère, mais ils répondent à des logiques très différentes :
- Les management fees rémunèrent des prestations effectivement réalisées par la holding au profit de sa filiale.
- Les dividendes correspondent, quant à eux, à une distribution du bénéfice de la filiale à ses associés. Ils ne rémunèrent pas une prestation de services et leur versement suppose notamment l’existence de sommes distribuables.
Leurs impacts fiscaux et comptables sont donc, eux aussi, très différents :
| Management fees | Dividendes | |
| Nature | Prestation de services | Distribution de bénéfice |
| Contrepartie | Service rendu | Détention du capital |
| Facturation | Oui | Non |
| TVA | Selon les règles applicables | Non |
| Charge chez la filiale | Oui et potentiellement déductible si conditions remplies | Non |
| Produit chez la holding | Oui | Oui |
| Justification | Prestations réelles | Bénéfice distribuable |
Comment formaliser la mise en place des management fees ?
La mise en œuvre de management fees dans un groupe doit être accompagnée d’un cadre contractuel précis matérialisé par une convention de prestations.
La conclusion d’une convention de prestations : les mentions à prévoir
Au préalable à la mise en place de prestations de services intragroupes, il est recommandé d’établir une convention de management fees. Celle-ci doit préciser notamment la nature des prestations ainsi que leurs modalités d’exécution et de rémunération.
Plus précisément, la convention doit comporter :
- un préambule qui présente le groupe, les parties à la convention et les raisons du recours aux management fees ;
- l’objet de la convention qui définit précisément les prestations rendues et les modalités d’exécution ;
- les moyens humains et matériels mobilisés pour réaliser les prestations convenues ;
- les conditions de réalisation, notamment la fréquence des interventions et les livrables attendus ;
- la durée de la convention et les conditions de résiliation ;
- le mode de calcul de la rémunération ;
- les conditions de facturation et de paiement ;
- la clause de révision afin de pouvoir adapter la convention par la suite, en fonction de l’évolution des besoins du groupe.
Il est également conseillé d’y intégrer une clause de confidentialité, car les informations échangées entre les sociétés à l’occasion de ces prestations sont souvent stratégiques.
Par ailleurs, chaque prestation doit donner lieu à l’émission d’une facture conforme qui détaille la nature des prestations rendues. Il est également important de conserver les éléments permettant de démontrer la réalité des prestations.
La détermination de la rémunération pour les prestations de services intragroupes
La rémunération des prestations doit être justifiée et cohérente avec les services effectivement rendus.
La holding doit être en mesure de justifier la pertinence de la méthode utilisée pour déterminer le montant des management fees. Elle doit également être capable d’expliquer précisément le calcul effectué.
Différentes modalités de calcul de la rémunération peuvent être mises en œuvre. Une méthode couramment utilisée est celle du prix de revient majoré (« cost-plus »). Elle consiste à déterminer le coût des prestations rendues, puis à lui appliquer une marge. Le niveau de cette marge doit être justifié.
D’autres méthodes peuvent également être retenues, par exemple une rémunération calculée en fonction du temps passé, du volume d’opérations réalisées ou d’un forfait correspondant à des prestations précisément définies.
La procédure des conventions réglementées : quand l’appliquer ?
Les conventions réglementées sont des conventions conclues entre une société et certaines personnes ou entités qui lui sont liées, notamment ses dirigeants ou certains associés et actionnaires.
Les conventions de management fees sont donc également souvent des conventions réglementées. Lorsque c’est le cas, elles doivent respecter la procédure applicable à la conclusion d’une convention réglementée prévue par le Code de commerce. Celle-ci varie selon la forme sociale de la société bénéficiaire.
Exemple de calcul et de comptabilisation des management fees
Le calcul des management fees au prix de revient majoré ou cost-plus
Prenons l’exemple d’une holding qui assure pour le compte de trois filiales différentes prestations administratives, financières et de pilotage. Pour réaliser ces prestations, elle supporte les coûts suivants :
| Nature des coûts | Montant annuel |
| Salaires et charges du personnel administratif | 80 000 € |
| Logiciels et outils utilisés pour les prestations | 10 000 € |
| Honoraires et frais externes | 10 000 € |
| Autres coûts directement liés aux prestations | 20 000 € |
| Coût total | 120 000 € |
La holding retient une marge de 8 % sur le coût des prestations.
Le montant global des management fees peut alors être calculé de la manière suivante :
120 000 € × 108 % = 129 600 € HT
La holding facturera donc 129 600 € HT au titre des prestations réalisées au bénéfice de ses filiales.
La répartition du coût entre les filiales
Le montant de 129 600 € ne doit pas nécessairement être réparti à parts égales entre les trois filiales. La répartition doit être cohérente avec les prestations effectivement réalisées.
Par exemple, les prestations peuvent être réparties en fonction du temps consacré à chaque filiale :
| Filiale | Temps consacré |
| Filiale A | 50 % |
| Filiale B | 30 % |
| Filiale C | 20 % |
Dans ce cas, le montant de 129 600 € est réparti de la manière suivante :
- Filiale A : 50 % des prestations = 64 800 € HT ;
- Filiale B : 30 % des prestations = 38 880 € HT ;
- Filiale C : 20 % des prestations = 25 920 € HT.
La clé de répartition retenue doit être cohérente avec la nature des prestations et doit pouvoir être justifiée.
La comptabilisation des management fees chez la holding et les filiales
Prenons l’exemple de la Filiale A qui reçoit une facture de 64 800 € HT. Cette facture est soumise à un taux de TVA de 20 %, la facture s’élève donc à 77 760 € TTC, soit :
- Prestations : 64 800 € HT
- TVA à 20 % : 12 960 €
- Total : 77 760 € TTC
Chez la holding :
La holding comptabilise la facture en constatant une créance sur la filiale et un produit correspondant aux prestations réalisées :
| Compte | Débit | Crédit |
| 411 Clients | 77 760 € | |
| 706 Prestations de services | 64 800 € | |
| 44 571 TVA collectée | 12 960 € |
La créance de 77 760 € TTC sera ensuite soldée lors du règlement par la filiale.
Chez la filiale A :
De son côté, la filiale constate une charge correspondant aux prestations reçues, ainsi que la TVA déductible lorsqu’elle remplit les conditions permettant sa déduction :
| Compte | Débit | Crédit |
| 628 Divers | 64 800 € | |
| 44 566 TVA déductible sur autres biens et services | 12 960 € | |
| 401 Fournisseurs | 77 760 € |
Le compte 628 est utilisé à titre d’exemple, le compte de charges doit être adapté à la nature réelle des prestations.
Quels sont les risques liés aux management fees ?
Les conventions de management fees font l’objet d’une attention particulière de l’administration fiscale et des juridictions afin d’éviter notamment qu’elles ne soient utilisées abusivement pour réduire le résultat des filiales.
Les principaux risques susceptibles d’être rencontrés sont de nature fiscale, civile ou pénale :
| Risque | Situation à risque | Conséquence possible |
| Fiscal | Prestations non réelles, sans utilité pour la bénéficiaire ou rémunération injustifiée | Remise en cause de la déductibilité des charges |
| Civil | Convention sans contrepartie réelle ou faisant double emploi avec les fonctions du dirigeant | Annulation de la convention et restitution des sommes versées |
| Pénal | Prestations fictives ou opération contraire à l’intérêt de la société | Mise en cause de la responsabilité du dirigeant |
| Liquidation judiciaire | Faute de gestion ayant contribué à l’insuffisance d’actif | Mise en cause de la responsabilité du dirigeant |
Le risque fiscal : l’acte anormal de gestion
Comme évoqué précédemment, les management fees sont déductibles du résultat des filiales lorsque les conditions de déductibilité sont réunies. Les prestations doivent notamment être réelles, utiles à la société bénéficiaire et rémunérées de manière justifiée.
Si ces critères ne sont pas réunis, l’administration peut remettre en cause la déductibilité de la charge au titre de l’acte anormal de gestion. Cette remise en cause peut notamment intervenir :
- en l’absence de contrepartie réelle si la société n’est pas en mesure de démontrer la réalité des prestations ;
- lorsque les prestations ne présentent pas d’intérêt pour la société bénéficiaire, notamment lorsqu’elles font double emploi avec des services ou des fonctions déjà assurés en interne ;
- si le montant facturé par la holding est considéré comme disproportionné au regard de la nature des prestations réalisées, des coûts engagés et des prix du marché.
La rémunération ne doit être ni manifestement excessive au regard des prestations réalisées, ni trop faible et donc dépourvue de justification économique :
- en cas de rémunération jugée excessive, l’administration fiscale peut considérer que la contrepartie réelle est absente ou insuffisante ;
- à l’inverse, si la holding ne réalise pas de marge sur la facturation de ses prestations, l’administration peut considérer qu’il s’agit d’une renonciation de recettes.
Le redressement peut entraîner la réintégration des charges concernées dans le résultat fiscal de la filiale. D’autres conséquences fiscales peuvent également s’appliquer : rappels de TVA, intérêts de retard et pénalités en particulier.
Les risques juridiques : nullité de la convention et sanctions pénales
Sur le plan juridique, le risque principal est que la convention de management fees soit remise en cause et annulée par un juge civil. Une telle sanction peut intervenir si les rémunérations versées sont dépourvues de contrepartie réelle ou lorsque les prestations font double emploi avec les fonctions exercées par le dirigeant de la société bénéficiaire.
La nullité de la convention peut conduire à la restitution par la holding des sommes reçues au titre des management fees.
Dans les situations les plus graves, la responsabilité pénale du dirigeant peut également être recherchée au titre de l’abus de biens sociaux (ABS). Celui-ci suppose toutefois que les conditions du délit soient réunies. Un ABS peut, par exemple, être caractérisé si la convention n’a pas été conclue dans l’intérêt de la filiale, mais de manière à permettre au dirigeant de se verser une rémunération excessive.
Enfin, lorsque la société bénéficiaire fait l’objet d’une liquidation judiciaire, le dirigeant peut être condamné à supporter tout ou partie de l’insuffisance d’actif si les juges estiment que les management fees constituent une faute de gestion ayant contribué à cette insuffisance d’actif.
Dirigeant commun : quels sont les risques liés au double emploi avec les fonctions de direction ?
Le double emploi avec les fonctions de direction : les situations concernées
La problématique du dirigeant commun intervient lorsqu’une même personne exerce des fonctions de direction dans la société prestataire et dans la société bénéficiaire.
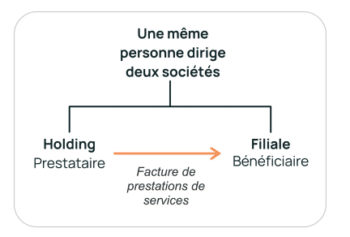 Si la convention de management fees porte sur des prestations sans lien avec des fonctions de direction, ce contexte ne pose pas de difficulté particulière. C’est le cas notamment si elle prévoit uniquement la fourniture de prestations techniques ou opérationnelles.
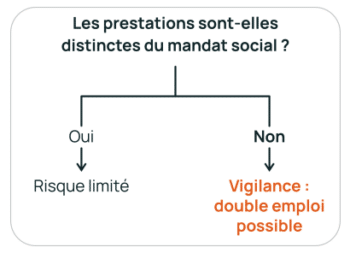
En revanche, le risque est plus important lorsque les prestations facturées correspondent, en tout ou partie, aux fonctions normalement exercées par le dirigeant de la société bénéficiaire.
L’idée est la suivante : ces prestations sont facturées à la filiale alors qu’elles font partie des attributions du dirigeant rémunéré au titre de son mandat social. La société bénéficiaire peut alors se retrouver à payer deux fois pour les mêmes prestations.
Cette situation a des conséquences diverses selon qu’elle est examinée sur le plan civil, fiscal ou social :
| Sur le plan : | Conséquence possible |
| Civil | Annulation de la convention et restitution des sommes pour absence de contrepartie réelle |
| Fiscal | L’existence de la convention ne caractérise pas, à elle seule, un acte anormal de gestion |
| Social | Réintégration possible dans l’assiette des cotisations sociales dans certaines situations |
Le risque sur le plan civil : l’annulation de la convention pour absence de contrepartie
Dans cette situation, la convention est susceptible d’être annulée par le juge civil pour absence de contrepartie réelle.
Ce type de conventions fait fréquemment l’objet de contentieux devant les tribunaux. La Cour de cassation l’a notamment jugé dans un arrêt du 23 octobre 2012 (Cass. com., n° 11-23.376).
Dans cette affaire, M. X était à la fois le PDG de la société M et le gérant et associé unique de l’EURL P. L’EURL P fournissait différents services à la société M dans le cadre d’une convention de management fees : prestations de création et de développement de filiales à l’étranger, définition de la stratégie de vente, organisation de salons et recherche de clients.
La Cour de cassation a approuvé l’annulation de la convention pour absence de cause. Elle a en effet jugé que les prestations confiées à l’EURL P constituaient une délégation d’une partie des attributions de M. X. La convention faisait ainsi double emploi avec les fonctions sociales de son dirigeant, et était dépourvue de contrepartie réelle.
Cette jurisprudence montre l’importance de distinguer précisément les prestations facturées des fonctions relevant du mandat social.
Le risque sur le plan fiscal : un acte anormal de gestion non automatique
Sur le plan fiscal, le Conseil d’État adopte une approche différente : l’existence d’une convention de prestation de services rémunérant les fonctions d’un dirigeant ne suffit pas, à elle seule, à caractériser un acte anormal de gestion.
Dans une décision du 12 février 2026 (CE, n° 500842), le Conseil d’État a ainsi rappelé que si la société établit que ses organes sociaux ont réellement entendu rémunérer indirectement le dirigeant, alors le versement des honoraires comporte une contrepartie pour la société.
Une convention peut ainsi présenter un risque de remise en cause juridique sans que les honoraires constituent nécessairement un acte anormal de gestion sur le plan fiscal.
Le risque sur le plan social : une réintégration dans l’assiette des cotisations sociales
Sur le plan social, le risque est différent : les management fees ne doivent pas servir à dissimuler une rémunération qui devrait entrer dans l’assiette des cotisations sociales.
Dans un arrêt récent du 4 juin 2026 (Cass. 2e civ., n° 23-20.189), la Cour de cassation a ainsi validé la réintégration dans l’assiette des cotisations sociales des sommes facturées à une SAS au titre d’une convention de prestations de services.
En pratique, les faits étaient les suivants : une société A était représentée par une personne physique, M. X, également actionnaire majoritaire et président d’une SAS. Les deux sociétés avaient conclu une convention de gestion par laquelle M. X fournissait des prestations de direction générale, commerciale et financière à la SAS.
La Cour a retenu que les sommes facturées rémunéraient en réalité les fonctions de président de la SAS et devaient, à ce titre, être intégrées dans l’assiette des cotisations sociales.
Cette décision récente illustre le risque de requalification sociale des management fees lorsque les prestations facturées correspondent, en pratique, aux fonctions exercées par le dirigeant.
Comment sécuriser les management fees ?
Plusieurs précautions et bonnes pratiques permettent de limiter les risques de remise en cause des conventions de management fees.
Soigner le formalisme de la convention
La première précaution consiste à formaliser les prestations dans une convention suffisamment précise. Celle-ci doit être conclue avant le début des prestations et de leur facturation, afin de définir dès l’origine les services fournis et leurs conditions de rémunération.
La convention doit être conçue sur mesure, en fonction des particularités des entreprises concernées et de la nature des activités. Les conséquences d’une convention mal rédigée peuvent être considérables, sur le plan fiscal, social et civil, et même en matière pénale. Il est donc vivement recommandé de faire appel à un professionnel tel que Houdart Audit & Conseil pour la rédaction de sa convention de management fees.
Les prestations doivent être définies dans la convention de manière suffisamment détaillée. Des formulations générales, telles que « prestations commerciales » ou « prestations de gestion » ne suffisent pas : un tiers doit être capable de comprendre clairement les services fournis.
Enfin, un avenant doit être émis à chaque changement significatif afin de mettre à jour la convention. C’est par exemple le cas lorsqu’une filiale intègre ou quitte le contrat, ou si les prestations fournies sont modifiées.
Établir un dossier de preuves au fur et à mesure
Par ailleurs, il est essentiel de constituer un dossier justificatif afin de pouvoir apporter des preuves tangibles en cas de contrôle.
Les factures détaillées ainsi que l’ensemble des éléments qui attestent de la réalité des prestations rendues doivent être conservés (par exemple les comptes-rendus de réunions, les livrables fournis ou les échanges de courriels).
La société doit également conserver les éléments permettant de justifier la méthode de calcul et les montants facturés, notamment lorsque ces derniers sont significatifs.
Éviter les situations de double emploi avec les fonctions relevant du mandat social
Une attention particulière doit être portée aux situations dans lesquelles une même personne physique exerce des fonctions de direction à la fois dans la société bénéficiaire et dans la société qui lui facture les management fees.
Pour réduire les risques, il est conseillé de nommer la holding comme dirigeant de la filiale si la forme juridique le permet (par exemple si la bénéficiaire est une SAS, forme sociale pour laquelle le président peut être une personne morale). Dans ce cas, la holding est rémunérée pour ses fonctions de direction, tandis que la convention de management fees se concentre sur des prestations techniques.
Toutefois, cette solution n’est pas toujours possible. Par exemple, dans une SARL, le gérant est obligatoirement une personne physique. Dans ce cas, les prestations facturées au titre des management fees doivent être limitées à des prestations distinctes des prestations légalement ou statutairement exercées par le dirigeant.
De la même manière, l’objet de la convention ne doit pas indiquer des termes renvoyant à des fonctions de direction, telles que « prestations de direction » ou « fonctions de direction générale ».
Enfin, la société doit conserver les preuves matérielles permettant d’établir la distinction entre les fonctions exercées par le dirigeant et les prestations facturées à la filiale.
En conclusion : 10 points pour sécuriser vos management fees
Les management fees peuvent constituer un outil efficace pour organiser les fonctions au sein d’un groupe et mutualiser certaines compétences. Leur mise en place doit toutefois être soigneusement encadrée afin d’éviter les risques de remise en cause sur les plans juridique, fiscal et social.
La convention de management fees et les conditions de sa mise en œuvre doivent notamment permettre de démontrer la réalité des prestations, leur distinction avec les fonctions des dirigeants et la pertinence de la rémunération fixée.
Voici une checklist des 10 points essentiels à valider pour éviter la remise en cause de vos management fees :
- Une convention écrite existe ;
- Les prestations sont précisément définies ;
- Les prestations répondent à un besoin réel ;
- Elles ne font pas double emploi avec le mandat du dirigeant ;
- Les prestations sont effectivement réalisées ;
- Les livrables sont conservés ;
- La méthode de calcul du prix est documentée ;
- La marge est justifiée ;
- Les factures détaillent les prestations ;
- Les conventions réglementées ont été traitées lorsque nécessaire
Cette checklist constitue un premier niveau de vérification. Toutefois, les management fees sont un dispositif complexe qui doit tenir compte de la structure du groupe, de la nature des prestations, du rôle des dirigeants et de la méthode de rémunération retenue. Afin de limiter les risques fiscaux, sociaux ou juridiques, il est recommandé de faire appel à un professionnel pour rédiger et mettre en œuvre sa convention de management fees.
Vous envisagez de mettre en place des management fees ou vous souhaitez sécuriser une convention existante ?
Houdart Audit & Conseil vous accompagne dans la mise en place et la sécurisation de vos conventions de management fees, de l’analyse de vos besoins et enjeux jusqu’à la rédaction et la mise en œuvre de la convention.
FAQ
Quels services peuvent être facturés au titre des management fees ?
Les management fees peuvent rémunérer différents types de prestations de services : fonctions support (comptabilité, ressources humaines, service informatique, service juridique, etc.), assistance technique ou opérationnelle, ou encore prestations d’accompagnement commercial, financier ou stratégique. Les prestations doivent être réelles et présenter une utilité pour la société bénéficiaire.
Les management fees sont-ils déductibles fiscalement ?
Oui, les management fees peuvent constituer des charges déductibles du résultat fiscal de la société bénéficiaire. Ils doivent pour cela respecter les conditions générales de déductibilité : les prestations doivent avoir été effectivement réalisées et répondre à l’intérêt de la filiale et leur rémunération doit être justifiée et proportionnée aux services rendus.
Comment calculer le montant des management fees ?
La rémunération doit être cohérente avec les prestations fournies et les coûts supportés pour leur réalisation. Il n’existe pas de méthode unique pour déterminer le montant des management fees. La méthode dite du « cost-plus » est par exemple couramment utilisée. Elle consiste à déterminer le coût des prestations puis à lui appliquer une marge raisonnable et justifiée. La société doit être en mesure d’expliquer et de documenter la méthode retenue.
Quel taux appliquer aux management fees ?
Il n’y a pas de taux de marge unique applicable pour le calcul des management fees. Si le montant facturé est déterminé grâce à une méthode de type « cost-plus », le taux de marge retenu doit tenir compte de la nature des prestations, des conditions de marché et des coûts supportés par la société prestataire.
Quel compte comptable utiliser pour les management fees ?
Chez la société qui facture les management fees, les prestations sont généralement comptabilisées en compte 706 « Prestations de services ». Chez la société bénéficiaire, elles sont enregistrées en charges, dans un compte de charges extérieures adapté à la nature des prestations, par exemple le compte 628 « Divers ».
Les management fees sont-ils soumis à TVA ?
En principe, les factures de management fees sont soumises à la TVA si les conditions générales d’application de la TVA sont réunies. La facture doit alors comporter le taux de TVA applicable (généralement 20 % en France métropolitaine).
Peut-on facturer des management fees pour des prestations correspondant aux fonctions du dirigeant ?
En principe oui, mais la situation est particulièrement sensible lorsque le dirigeant de la filiale exerce également des fonctions au sein de la société holding. Une convention qui fait double emploi avec les fonctions relevant du mandat social du dirigeant peut notamment être remise en cause sur le plan civil et faire l’objet d’une annulation.

